⚠️ Aviso importante antes de continuar Este artículo recoge mi experiencia personal y mi investigación sobre fondos indexados, con fines exclusivamente informativos y divulgativos. No soy asesor financiero ni fiscal, y nada de lo que leas aquí es asesoramiento personalizado ni una recomendación de inversión. Invertir en fondos conlleva riesgo, incluida la pérdida de parte o de todo el capital, y la rentabilidad pasada no garantiza la futura. Los datos de rentabilidad, costes y fiscalidad corresponden a octubre de 2026 y pueden haber cambiado cuando leas esto. Los fondos que menciono son ejemplos, no recomendaciones. Antes de tomar cualquier decisión, consulta los documentos oficiales de cada fondo y, si lo necesitas, a un profesional cualificado.
El 98% de los fondos de gestión activa en euros de renta variable global rindió menos que su índice de referencia a diez años. No es la opinión de un foro: es el dato del último informe SPIVA Europa de S&P, con cifras a 31 de diciembre de 2025.
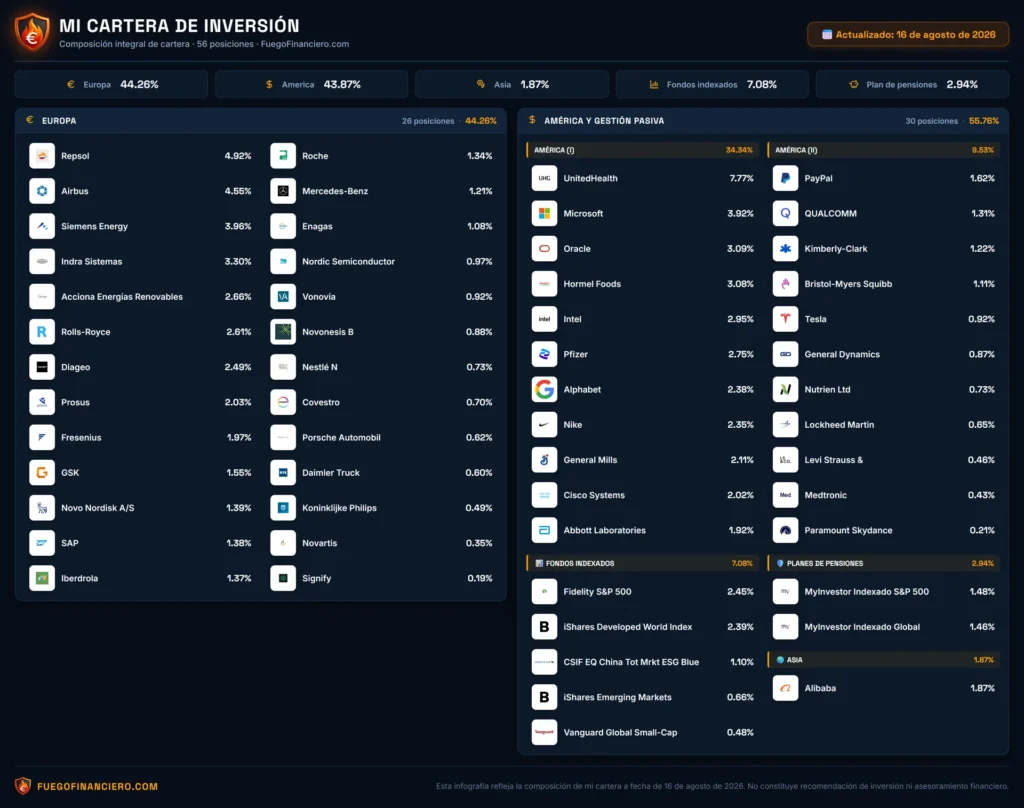
Con un dato así, lo lógico sería que mi cartera fuera casi toda indexada. Y no lo es: mi núcleo de fondos indexados es la parte pequeña, y el grueso son acciones individuales de dividendos, una decisión consciente que expliqué en Mi cartera real. Precisamente por eso me parece honesto escribir esta guía: uso los fondos indexados, sé por qué funcionan y sé también por qué no son toda mi cartera.
Mi puerta de entrada fueron dos roboadvisors, Finizens e Indexa Capital. Cuando ya tenía claro qué fondos quería, cerré las dos cuentas y traspasé todo a MyInvestor sin tributar. Esta es la guía que me hubiera gustado tener entonces: qué es un fondo indexado, cuánto cuesta, cómo tributa en España y cómo empezar sin complicarte.
⚡ Resumen rápido
- Un fondo indexado copia un índice (S&P 500, MSCI World…) en lugar de intentar batirlo.
- Su gran ventaja es el coste: en los ejemplos que consulté, el TER va del 0,10% al 0,23% anual.
- En España tienen una ventaja fiscal: puedes traspasar de un fondo a otro sin tributar hasta que reembolsas. Con los ETFs no se puede.
- No eliminan el riesgo: un fondo de renta variable puede caer con fuerza y tardar años en recuperarse.
- Para empezar: elegir índice, elegir dónde contratarlo, aportar de forma periódica y tocar poco.
🧩 Qué es un fondo indexado (y qué no es)
Un fondo indexado es un fondo de inversión cuyo objetivo no es batir al mercado, sino copiarlo. Se elige un índice, que es una cesta de empresas con unas reglas fijas, y el fondo compra esas mismas empresas en las mismas proporciones. Si el índice sube un 8%, el fondo sube algo menos de un 8% (la diferencia es su coste). Si el índice cae un 20%, el fondo cae algo más de un 20%.
No hay un gestor decidiendo qué empresas compra o vende según su criterio. Hay un proceso que replica una lista. Por eso cuesta menos: no pagas a un equipo de análisis, pagas el mantenimiento de la réplica.
🔍 Qué es un índice
Un índice es solo una lista con reglas. Estos son los que más vas a encontrar:
| Índice | Qué recoge |
|---|---|
| S&P 500 | Las 500 grandes empresas cotizadas de Estados Unidos |
| MSCI World | Grandes y medianas empresas de países desarrollados, con Estados Unidos como parte muy mayoritaria. No incluye mercados emergentes |
| Mercados emergentes | Empresas de países como China, India, Taiwán o Corea |
| Small caps globales | Empresas de menor tamaño de todo el mundo, que los índices anteriores recogen muy poco |
Un matiz que genera confusión: un fondo «global» no siempre significa lo mismo. Algunos incluyen mercados emergentes y otros no. Mira siempre qué índice replica antes de contratarlo.
⚖️ Por qué se recomiendan tanto: lo que dicen los datos
La razón por la que casi toda guía empieza por los fondos indexados no es que sean mágicos, sino que batir al mercado de forma sostenida es muy difícil y, además, la gestión activa cobra más. S&P publica desde hace años el informe SPIVA, que compara fondos activos con su índice y corrige el sesgo de supervivencia: cuenta también los fondos que desaparecieron por el camino. Esto dicen sus datos para fondos europeos denominados en euros, a 31 de diciembre de 2025:
| Fondos activos en euros | Peor que su índice a 1 año (2025) | A 5 años | A 10 años |
|---|---|---|---|
| Renta variable global (vs. S&P World) | 71% | 95% | 98% |
| Renta variable EE. UU. (vs. S&P 500) | 77% | 97% | 98% |
| Mercados emergentes (vs. S&P Emerging Plus) | 48% | 77% | 91% |
Fuente: SPIVA Europe Scorecard Year-End 2025 (S&P Dow Jones Indices). Porcentaje de fondos que rindió menos que su índice de referencia, con rentabilidades absolutas.
- En diez años, los fondos activos globales en euros rindieron de media un 7,6% anual (8,4% si se pondera por patrimonio), frente al 11,85% del índice S&P World. El índice no descuenta costes, así que la comparación favorece algo al índice.
- En los doce años de la serie (2014-2025), en ninguno la mayoría de los fondos globales en euros batió al índice. El mejor año para la gestión activa fue 2017, y aun así el 54% se quedó por debajo.
- Sobrevivir ya es un mérito: de los fondos globales en euros que existían hace diez años, solo el 62% seguía vivo a finales de 2025. Los demás se fusionaron o se liquidaron.
💡 Tres matices para no pasarte de listo
- El informe mide fondos domiciliados en Europa frente a índices de S&P. No es «todos los fondos del mundo».
- Un fondo indexado también rinde algo menos que su índice, por el coste. La diferencia es pequeña, pero existe.
- Hay años y categorías donde la gestión activa lo hace mejor: en mercados emergentes, en 2025, menos de la mitad se quedó por debajo. Lo que muestran los datos es que acertar de forma sostenida es raro, no que sea imposible. Y el pasado no garantiza el futuro.
Y aquí va mi confesión: sabiendo todo esto, la mayor parte de mi cartera son acciones individuales. Es una decisión consciente, porque disfruto analizando empresas, y no tengo ninguna certeza de estar entre los pocos que consiguen batir al índice. No es un camino que te recomiende si no te apasiona.
💶 Cuánto cuesta un fondo indexado: el TER
El TER es el coste total anual del fondo, expresado como porcentaje de lo que tienes invertido. No ves ningún cargo en tu cuenta: ya está descontado del precio de la participación. Nadie sabe qué hará el mercado, pero el coste lo conoces desde el primer día, y es de las pocas variables sobre las que realmente tienes control.
Para que tengas una referencia, estos son cuatro fondos indexados grandes del catálogo de MyInvestor que consulté en octubre de 2026. Son ejemplos, no recomendaciones, y no son necesariamente los que tengo yo:
| Fondo | Exposición | TER |
|---|---|---|
| Vanguard U.S. 500 Stock Index Fund (EUR Acc) | Estados Unidos | 0,10% |
| Fidelity MSCI World Index Fund (P-ACC-EUR) | Global desarrollado | 0,10% |
| Vanguard Global Stock Index Fund (EUR Acc) | Global | 0,18% |
| Vanguard Emerging Markets Stock Index Fund (EUR Acc) | Mercados emergentes | 0,23% |
TER según la ficha del catálogo de MyInvestor, octubre de 2026. Cambia con el tiempo: comprueba siempre el documento de datos fundamentales (DFI/KID) actual.
¿Por qué importa tanto una diferencia que parece pequeña? Porque el coste se aplica todos los años, sobre todo el capital, y se compone igual que la rentabilidad:
💡 Ejemplo hipotético (un supuesto de cálculo, no una previsión)
Imagina una rentabilidad bruta del 7% anual durante 30 años. Con un coste anual del 0,2%, tu capital se multiplicaría por unas 7,2 veces. Con un coste del 1,7%, por unas 4,7. Es decir, acabarías con un 35% menos de capital por una diferencia de 1,5 puntos de coste anual. A 10 años la diferencia ya es de un 13%, y a 20 años, de un 25%.
Además del TER, comprueba si el fondo o la plataforma cobran comisión al suscribir o al reembolsar, porque en cada traspaso se hace un reembolso y una suscripción. Y si contratas a través de un roboadvisor, ten en cuenta que añade una comisión de gestión propia por encima del TER de los fondos que contiene.
🧾 Cómo tributan (y por qué el traspaso es la gran ventaja)
En España, un fondo de inversión no tributa mientras no lo reembolsas (es decir, mientras no lo vendes). Mientras sube o baja, no declaras nada. Cuando reembolsas, solo tributa la ganancia, no el dinero total, y lo hace en la base del ahorro, con los tramos actuales del 19% al 30%. El desglose completo lo tienes en mi artículo de fiscalidad de las inversiones.
La ventaja que de verdad distingue a los fondos es el traspaso. Según la guía de la CNMV sobre traspasos, puedes mover tu dinero de un fondo a otro sin consecuencias fiscales en el IRPF en ese momento: las plusvalías no tributan (ni las minusvalías se deducen) hasta el reembolso definitivo, y las participaciones nuevas conservan el valor y la fecha de adquisición de las antiguas.
Para que cuente como traspaso, el dinero no puede pasar nunca por tu cuenta, y los fondos deben ser fondos españoles o UCITS comunitarios registrados en la CNMV. Esta ventaja no se aplica a los fondos cotizados, es decir, a los ETFs: en un ETF, cada venta es una venta a efectos fiscales, aunque reinviertas el dinero en otro ETF. El traspaso tarda unos días hábiles: la CNMV habla de hasta 5 si es dentro de la misma gestora o comercializadora, y de hasta 8 entre distintas.
💡 Cómo lo viví yo
Cuando cerré mis cuentas de Finizens e Indexa Capital, lo hice mediante traspaso a MyInvestor, así que no tributé por ello. Es la razón por la que dar el paso de «roboadvisor» a «fondos directos» no me salió caro fiscalmente. Ojo: el traspaso aplaza el impuesto, no lo elimina. Lo pagarás cuando reembolses, así que tu caso dependerá de tus fondos y de tu entidad. Confírmalo antes con ella.
Un último matiz: los fondos de acumulación reinvierten los dividendos dentro del propio fondo, así que no hay nada que declarar hasta que reembolsas. Los de reparto sí pagan dividendos, y esos pagos tributan como rendimiento del capital.
🆚 Fondo indexado o ETF
Los dos replican índices con costes bajos y los dos son opciones legítimas. Estas son las diferencias que más importan a un inversor en España:
| Aspecto | Fondo indexado | ETF |
|---|---|---|
| Dónde se compra | Plataforma de fondos, banco o roboadvisor | Bróker, en bolsa |
| Precio | Valor liquidativo, una vez al día | Cotiza durante toda la sesión |
| Traspaso sin tributar | Sí (UCITS registrados en la CNMV) | No |
| Costes | TER, y posibles comisiones de suscripción o reembolso | TER, más comisión del bróker por operación y, si hay cambio, de divisa |
| Aportación automática | Habitual, con órdenes programadas | Depende del bróker |
En mi caso, el núcleo son fondos y no ETFs, sobre todo por el traspaso y por la comodidad de la aportación automática. Los ETFs los uso en XTB para entrar con rapidez cuando hay caídas fuertes. Cuento qué uso en cada sitio en mi artículo sobre los brokers que he usado.
🛒 Dónde se contratan en España
| Vía | Qué haces tú | Coste a vigilar |
|---|---|---|
| Banco tradicional | Contratas los fondos de su catálogo | Cada banco es distinto: compara el TER y si hay comisión de suscripción o reembolso |
| Roboadvisor (Finizens, Indexa Capital…) | Defines tu perfil de riesgo y ellos construyen y rebalancean la cartera | Comisión de gestión propia, además del TER de los fondos |
| Plataforma con catálogo de fondos (MyInvestor, en mi caso) | Eliges tú los fondos y programas las aportaciones | El TER del fondo; comprueba si hay otras comisiones |
Mi recorrido fue de la segunda fila a la tercera: empecé con roboadvisors porque me quitaban la decisión de qué fondos elegir, y los dejé cuando ya tenía criterio propio y no quise seguir pagando esa capa extra. Lo cuento con más detalle en mi artículo de brokers, incluido por qué me fueron bien para empezar.
🧭 Cómo elegir un fondo indexado
Todo lo que necesitas comparar está en el documento de datos fundamentales (DFI/KID) de cada fondo. Esto es lo que yo miro:
- Qué índice replica. Y qué cubre: ¿incluye emergentes?, ¿small caps?, ¿qué peso tiene Estados Unidos? Ojo con el solapamiento: si compras un fondo de S&P 500 y un fondo global desarrollado, ya estás sobreponderando Estados Unidos. En mi caso es una decisión consciente, que explico en Mi cartera real, pero conviene que sea una decisión y no un descuido.
- El TER y las demás comisiones. A igualdad de índice, el más barato suele ser el más eficiente.
- Acumulación o reparto. Condiciona cuándo tributas por los dividendos.
- Divisa. Si el fondo invierte en dólares y tu inversión es en euros, hay riesgo de cambio. Algunos fondos ofrecen una clase con cobertura de divisa, con su propio coste.
- Que sea traspasable. Fondo español o UCITS registrado en la CNMV, si quieres mantener la ventaja fiscal del traspaso.
- Cuánto se desvía del índice. Un buen fondo indexado debería quedarse muy cerca del índice que replica.
🪜 Cómo empezar, paso a paso
- Antes de invertir, el colchón. En mi caso tengo un colchón de emergencia aparte, que no cuento como inversión, y es lo que me permite no vender en un mal momento. Lo que necesite cada uno es personal.
- Piensa en el plazo. La renta variable se diseñó para plazos largos. Si vas a necesitar el dinero pronto, este no es el sitio.
- Elige el índice (o los índices). Hay quien empieza con un único fondo global y quien combina Estados Unidos, Europa y emergentes. No hay una respuesta universal.
- Elige la vía de contratación (la tabla de arriba).
- Automatiza la aportación periódica. Si te preguntas si importa el día del mes en que se ejecuta, lo analicé con datos en este estudio: la diferencia entre aportar el día 1, el 15 o el último día hábil fue de entre 0,01 y 0,04 puntos porcentuales de rentabilidad anual. Es ruido comparado con la constancia.
- Toca poco. Mirar la cartera cada día solo sirve para ponerte nervioso.
Si te preguntas cuánto necesitas acumular para tus propios objetivos, puedes probar la calculadora FIRE o leer cómo se calcula el número FIRE.
⚠️ Riesgos y errores típicos
- Indexado no significa seguro. Según las fichas del catálogo de MyInvestor, en 2022 los cuatro fondos de la tabla de costes cayeron entre un 12,6% y un 15,1%. Los fondos indexados de renta variable suben y bajan con el mercado.
- Concentración. Los índices ponderados por capitalización pesan más en las empresas más grandes, y S&P documenta que la concentración del índice S&P World ha aumentado en la última década. Comprar el índice es comprar esa concentración.
- Venderlo todo en pánico. El fondo no te protege de tus propias decisiones. Los errores que más me han costado a mí no han sido con un fondo, sino con una acción: una pérdida de más del 70% que cuento en mi mayor error en bolsa.
- Elegir por rentabilidad reciente. Un buen último año no dice nada sobre el siguiente.
- Creer que «indexado» es no hacer nada. Tienes que aportar con constancia y, si combinas varios fondos, revisar de vez en cuando que las proporciones siguen siendo las que querías.
🔥 Cómo uso yo los fondos indexados
Mi núcleo está construido con fondos de acumulación, no con ETFs, y cubre el S&P 500, la renta variable global desarrollada, mercados emergentes (con una posición táctica en China) y small caps globales. Parte lo tengo a través de un plan de pensiones indexado, únicamente por la deducción fiscal, porque el rescate tributa distinto y todo depende de que la normativa no cambie. Aporto de forma automática cada mes, lo que cuento en la entrega de septiembre de mi seguimiento mensual.
No es una cartera modelo ni algo que te recomiende copiar. Es solo lo que hago yo, con el matiz de que el núcleo indexado es la parte pequeña de mi cartera.
❓ Preguntas frecuentes
💰 ¿Con cuánto dinero puedo empezar a invertir en fondos indexados?
Depende del fondo y de la plataforma. Cada fondo tiene una inversión mínima inicial en su documentación, y muchas plataformas permiten programar aportaciones periódicas pequeñas. Comprueba el mínimo antes de elegir.
🛡️ ¿Son seguros los fondos indexados?
No en el sentido de que no puedan perder valor: un fondo de renta variable sube y baja con el mercado. Sí en el sentido regulatorio: los fondos de inversión españoles y los UCITS están supervisados y, como norma general, su patrimonio está custodiado por un depositario separado de la gestora.
🧾 ¿Cuándo pago impuestos por un fondo indexado?
Cuando reembolsas (vendes) y hay ganancia. Si solo traspasas de un fondo a otro cumpliendo los requisitos, no tributas en ese momento.
🏦 ¿Es lo mismo un fondo indexado que un plan de pensiones indexado?
No. Invierten de forma parecida, pero el plan de pensiones tiene otro régimen fiscal (deducción al aportar y tributación del rescate como rendimiento del trabajo) y es mucho menos líquido. Cuento por qué aporto yo a uno en Mi cartera real.
📆 ¿Cada cuánto debo aportar?
Lo habitual es hacerlo de forma mensual y automática. En mi análisis, el día concreto del mes no cambió el resultado de forma apreciable, tal como cuento aquí.
✅ Mi conclusión, de momento
Después de investigar para este artículo, lo que me llevo son cuatro ideas:
- Un fondo indexado es una forma barata y diversificada de comprar el mercado. No promete nada más, y esa es precisamente su virtud.
- Pocas cosas importan de verdad: el índice, el coste, el vehículo fiscal (el traspaso) y la constancia.
- Los datos de S&P dicen que acertar con la gestión activa de forma sostenida es raro. Yo asumo ese reto de forma consciente en la parte grande de mi cartera, y no es algo que haría si no disfrutara analizando empresas.
- Las normas fiscales y las condiciones de los fondos cambian. Lo que aquí cuento corresponde a octubre de 2026: compruébalo siempre en las fuentes oficiales.
¿Empezaste por un roboadvisor, por un banco o directamente por fondos? ¿Qué es lo que más te costó entender? Cuéntamelo en los comentarios.
⚠️ Aviso legal Este artículo tiene una finalidad exclusivamente informativa y divulgativa, basada en mi experiencia personal y en mi investigación sobre información pública. No constituye asesoramiento financiero, fiscal ni jurídico, ni oferta de ningún producto financiero. No soy asesor financiero registrado. La inversión en fondos conlleva riesgos significativos, incluida la posible pérdida del capital invertido, y las rentabilidades pasadas no garantizan rendimientos futuros. Los datos, costes y normas fiscales citados corresponden a octubre de 2026 y pueden no estar actualizados cuando lo leas. Los fondos mencionados son ejemplos y no constituyen una recomendación. Consulta siempre los documentos oficiales de cada fondo y, si lo necesitas, el asesoramiento de un profesional cualificado antes de tomar cualquier decisión de inversión.